• Eine Familie spaziert am Strand entlang, während die Sonne untergeht. Ein Kind sitzt auf den Schultern eines Erwachsenen.

Finanzplaner-Blog

Vermögensplanung für den Ruhestand

7. April 2026 / Christian Hirschbolz, Certified Financial Planner

Wie Sie mit intelligenten Entnahmestrategien den Ruhestand sichern

Ein geordneter Ruhestand beginnt mit einer Struktur, die Sicherheit und Flexibilität vereint. Lesen Sie in unserem Artikel, wie moderne Entnahmekonzepte Vermögen intelligent nutzbar machen und wie wir wissenschaftliche Erkenntnisse mit unserer Erfahrung verbinden. Ein Beispiel aus unserer Praxis.

Wie hoch soll die Entnahme im Ruhestand sein?

Viele unserer Kundinnen und Kunden kommen mit dem Thema Ruhestandsplanung auf uns zu. Sie haben ein Vermögen aufgebaut und möchten es jetzt sinnvoll nutzen. Ein Beispiel sind Claudia und Martin Weber (die Namen haben wir verändert). Sie sind 62 Jahre alt, Unternehmer im besten Sinne des Wortes: zugewandt, reflektiert, optimistisch. Wer ihnen begegnet, spürt sofort ihren warmen Humor und die Fähigkeit, Entscheidungen bewusst zu treffen. Nach Jahrzehnten beruflichen Engagements möchten sie nun das tun, was sie immer auf später verschoben haben: ihren Ruhestand genießen. Reisen, Kultur, Zeit mit Freunden und dabei jeden Monat 3.000 EUR aus ihrem Vermögen erhalten, ganz entspannt und verlässlich.

Daraus entstand eine Frage, die wir regelmäßig gemeinsam mit unseren Kundinnen und Kunden lösen: Wie lässt sich im Ruhestand aus einem zeitgemäßen Wertpapierdepot ein stetiger Liquiditätszufluss gestalten? Die Antwort darauf wurde für die Webers zum zentralen Prinzip ihrer neuen Lebensphase:

Ein gut strukturiertes Vermögen schenkt Freiheit.

Warum eine Entnahmestrategie im Ruhestand heute mehr bedeutet als früher

Für viele vermögende Privatpersonen und Unternehmer bedeutet Ruhestand kein abruptes Ende, sondern einen gleitenden Übergang. Deshalb wünschen sie einen finanziellen Rahmen, der Flexibilität mit Verlässlichkeit verbindet.

Moderne Ruhestandsplanung stützt sich hierbei auf zwei renommierte Erkenntnisquellen aus Praxis und Wissenschaft.

Bengen-Regel und Trinity Studie

Die Bengen-Regel geht auf den US-Finanzberater William Bengen zurück. Er analysierte historische Renditen von Aktien und Anleihen über viele Jahrzehnte und stellte eine zentrale Frage: Wie hoch darf eine jährliche Entnahme sein, damit ein Vermögen über 30 Jahre erhalten bleibt, auch in anspruchsvollen Marktphasen? William Bengen empfiehlt eine anfängliche Entnahme von bis zu vier Prozent des Anfangsvermögens, jährlich an die Inflation angepasst, als nachhaltig tragfähige Entnahmerate, selbst in historischen Stressphasen.

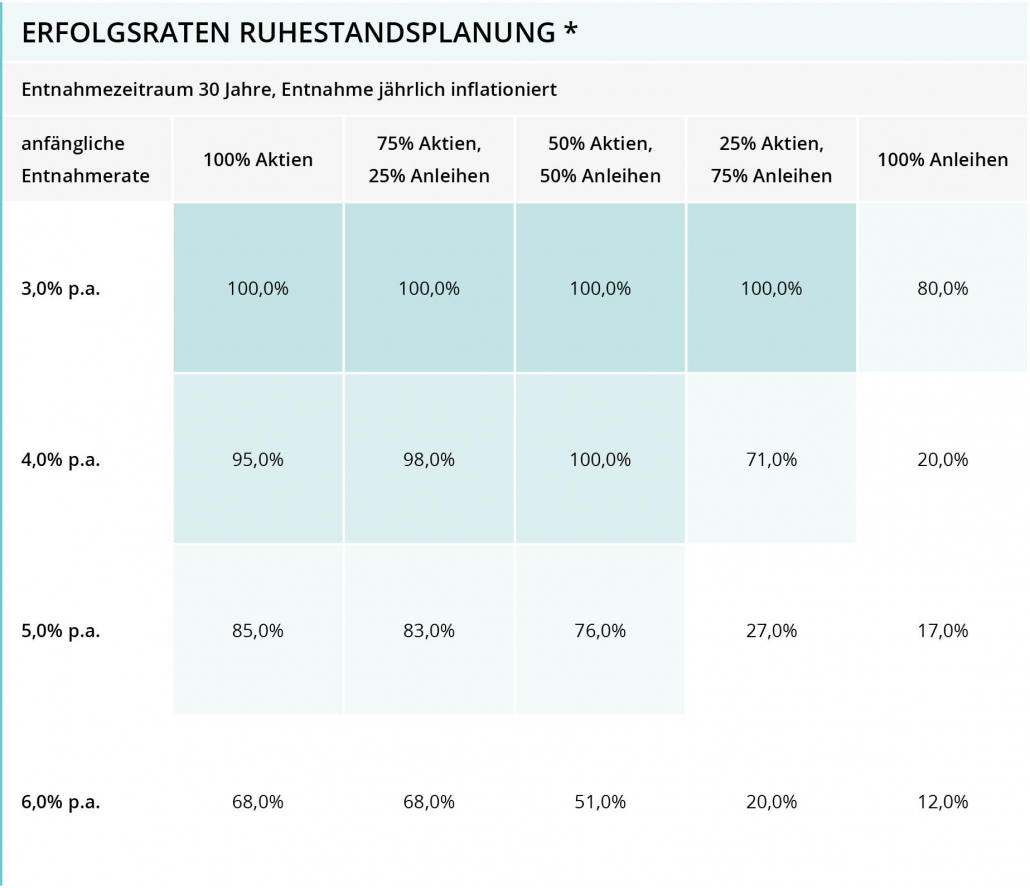
Die Trinity-Studie, durchgeführt von drei Professoren der Trinity University in San Antonio, überprüfte Bengens Erkenntnisse später unabhängig. Die Forscher untersuchten unterschiedliche Aktien-Anleihen-Mischungen und analysierten die Erfolgsquoten verschieden hoher Entnahmeraten über Zeiträume von 15 bis 30 Jahren. Im Ergebnis bestätigte sich, dass eine Entnahmerate von rund vier Prozent historisch in vielen Portfolio-Konstellationen nachhaltig war, besonders bei ausgewogenen, aktienorientierten Vermögensstrukturen.
Wie entwickelt sich das Vermögen, wenn im Ruhestand regelmäßig Geld entnommen wird?

* Quelle: Philip L. Cooley, Carl M. Hubbard und Daniel T. Walz (Trinity College): “Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable”, AAII Journal 02.1998 (Fachmagazin für Anleger). In der Studie wurden rollierende 30-Jahres-Zeiträume im Zeitraum 1926 bis 1995 auf Basis von US-Aktien (S&P500), US-Unternehmensanleihen und US-Inflationsdaten (CPI) ausgewertet. Ziel der Studie war eine Überprüfung der sogenannten Bengen-Regel bzw. Safemax-Rate.

Erfahrung und Finanzwissenschaft bieten Orientierung. Professionelle Planung der Geldanlage und der Entnahme für den Ruhestand gestaltet daraus ein individuelles Konzept, das genau zum eigenen Leben passt.

Wie kann der wissenschaftliche Rahmen der Studien in die Praxis umgesetzt werden?

Um die Entnahmen aus dem Vermögen im Ruhestand sinnvoll planen zu können, haben wir in unserer Beratung eine Lösung entwickelt:

  1. Eine maßgeschneiderte Anlagestrategie für das Wertpapiervermögen, diversifiziert und abgestimmt auf persönliche Ziele.
  2. Ein verzinstes Zwischenkonto, das Entnahmen für etwa zwei Jahre sicherstellt und flexibel aus dem Depot aufgefüllt wird.
  3. Eine monatliche Überweisung auf das Girokonto, vergleichbar mit einer selbst geschaffenen Ruhestandsrente.

Diese Struktur sorgt dafür, dass Claudia und Martin Weber ihre Ausgaben planen können und gleichzeitig ihr Vermögen investiert bleibt.

Und genau das ist der Kern einer guten Ruhestandsplanung. Wer planvoll entnimmt, kann Lebensqualität steigern, ohne das Vermögen unnötig zu belasten. Die Wissenschaft bietet hierfür Orientierung und definiert sinnvolle Leitlinien für eine alltagstaugliche Umsetzung.

Für die Praxis lassen sich drei Grundsätze ableiten:

  • Ein durchdachtes Depot bietet eine solide Grundlage für stabile Entnahmen.
  • Eine flexible Struktur macht wissenschaftliche Erkenntnisse alltagstauglich.
  • Planvolle Entnahmen ermöglichen Lebensqualität ohne unnötige Belastung des Vermögens.

So verbindet sich finanzielle Logik mit Lebensplanung.

Warum Ruhestandsplanung auch Zukunftsplanung ist

Wer für die eigene finanzielle Freiheit plant, gestaltet gleichzeitig die Zukunft seiner Angehörigen. Vermögensnachfolge, Erbschaftsteuer und klare Strukturen für spätere Generationen gehören heute dazu.

Denn Vermögen soll nicht nur jetzt Freude schenken, sondern auch später Mehrwert schaffen. Mehr hierzu finden Sie auch in unseren Beiträgen zur Nachfolgeplanung.

Ihr nächster Schritt

Vielleicht befinden Sie sich in einer ähnlichen Lebensphase. Vielleicht wünschen Sie sich ein planbares Ruhestandseinkommen und klare Strukturen. Dann sprechen Sie mit uns. Mit guter Planung sind Sie langfristig besser beraten.

Wir freuen uns auf Ihre Nachricht!

Christian Hirschbolz
Certified Financial Planner (CFP)
christian.hirschbolz@donner-reuschel.de
Tel. +49 89 2395-2022

Katrin Pätzke
Financial Planner
katrin.paetzke@donner-reuschel.de
Tel. +49 40 30217-5534

Jörg Felix Witte
Certified Foundation and Estate Planner (CFEP)
Joerg.witte@donner-reuschel.de
Tel. +49 40 30217-5535

Archive

Themenfelder

Portrait von Christian Hirschbolz.

Christian Hirschbolz

CFP® Finanzplaner

Weitere Beiträge:

Auf dem Bild sieht man einen Sonnenuntergang mit der Flagge von Amerika

Midterms: Was bedeutet die blaue Welle?

, ,
Der Wahlerfolg der Demokraten verschiebt die politischen Kräfteverhältnisse in den USA. Was bedeutet das für Trumps Handlungsspielraum, Staatsverschuldung, Zinsen, Dollar und die Kapitalmärkte?
Eine Person mit Hut geht durch ein Feld und trägt eine amerikanische Flagge über der Schulter.

US-Midterms und Kapitalmärkte

,
Die US-Midterms 2026 könnten Trumps innenpolitischen Spielraum begrenzen. Für die Kapitalmärkte bleiben jedoch Zinsen, Inflation, Energiepreise und Investitionen in Künstliche Intelligenz noch wichtiger. Lesen Sie mehr im Kommentar von Chefvolkswirt Carsten Mumm.
Luftaufnahme eines Frachtschiffs im Hafen, beladen mit bunten Containern. Zwei Schlepperboote manövrieren das Schiff.

Monatsrückblick Oktober 2026: Positive Konjunktursignale und nachlassender Preisdruck

, ,
Positive Konjunktursignale, nachlassender Preisdruck und Bewegung an den Kapitalmärkten: Wir werfen einen Blick auf die wichtigsten Entwicklungen im Oktober.
Drei EU-Flaggen wehen vor dem Gebäude der Europäischen Kommission.

Mumm kompakt – Lagarde-Rücktritt überschattet EZB-Zinsentscheid: Geldpolitik rückt in den Hintergrund

, ,
Die EZB hält die Leitzinsen stabil, doch der Inflationsdruck bleibt. Gleichzeitig sorgen schwächere Wachstumsaussichten und Christine Lagardes angekündigter Rücktritt für neue Unsicherheit. Welche geldpolitischen Signale jetzt entscheidend sind und was Anleger mit Blick auf Dezember erwarten können.
Luftaufnahme eines Industriegebiets mit mehreren Fabrikgebäuden, Straßen und Grünflächen.

Wie das Geschäftsmodell Deutschland überarbeitet werden kann

, ,
Deutschlands Wirtschaftsmodell steht unter Druck. Lesen Sie im Beitrag von Volkswirt Robin Cunningham, warum Innovation, Bildung, moderne Infrastruktur und bessere Rahmenbedingungen entscheidend für die deutsche Wettbewerbsfähigkeit und den Wohlstand sind.

Staatsanleihen und Renditen

,
Die Zinsen sind in den vergangenen Monaten weltweit deutlich gestiegen. Auslöser waren vor allem höhere Energiepreise, steigende Inflationsraten und veränderte Erwartungen an die Geldpolitik der Notenbanken. Wie weit kann die Zinsentwicklung noch gehen und welche Folgen ergeben sich für Anleger, Kreditnehmer und die Kapitalmärkte?

Schenkung von Immobilien planen

, , ,
Eine Immobilienschenkung bietet die Chance, die nächste Generation sinnvoll an das Vermögen heranzuführen. Denn nach dem Erbfall kann der Erblasser weder erläutern noch vermitteln oder auf familiäre Dynamiken reagieren. Lesen Sie, wie Sie die Nachfolge sinnvoll planen können, was Sie steuerlich beachten müssen und welche Gestaltungsmöglichkeiten Sie haben.

gesetzliche Erbfolge bei Eheleuten ohne Kinder

, ,
Viele verheiratete Paare ohne Kinder gehen davon aus, dass der überlebende Ehepartner automatisch das gesamte Vermögen erbt. Tatsächlich sieht die gesetzliche Erbfolge in Deutschland jedoch häufig etwas anderes vor. Wer bei kinderlosen Ehegatten erbt, hängt insbesondere vom Güterstand der Ehe und von noch lebenden Verwandten des Verstorbenen ab. Dieser Beitrag erklärt, wie die gesetzliche Erbfolge bei Eheleuten ohne Kinder funktioniert, welche Risiken entstehen können und weshalb eine individuelle Nachfolgeplanung sinnvoll ist.

Altersvorsorgedepot

, ,
Das Altersvorsorgedepot erweitert ab 2027 die private Altersvorsorge um einen staatlich geförderten, kapitalmarktorientierten Baustein. Erfahren Sie, wie sich das neue Vorsorgemodell in eine ganzheitliche Vermögens- und Ruhestandsstrategie integrieren lässt.
Auf dem Bild sieht man einen Sonnenuntergang mit der Flagge von Amerika

Midterms: Was bedeutet die blaue Welle?

, ,
Der Wahlerfolg der Demokraten verschiebt die politischen Kräfteverhältnisse in den USA. Was bedeutet das für Trumps Handlungsspielraum, Staatsverschuldung, Zinsen, Dollar und die Kapitalmärkte?
Eine Person mit Hut geht durch ein Feld und trägt eine amerikanische Flagge über der Schulter.

US-Midterms und Kapitalmärkte

,
Die US-Midterms 2026 könnten Trumps innenpolitischen Spielraum begrenzen. Für die Kapitalmärkte bleiben jedoch Zinsen, Inflation, Energiepreise und Investitionen in Künstliche Intelligenz noch wichtiger. Lesen Sie mehr im Kommentar von Chefvolkswirt Carsten Mumm.
Luftaufnahme eines Frachtschiffs im Hafen, beladen mit bunten Containern. Zwei Schlepperboote manövrieren das Schiff.

Monatsrückblick Oktober 2026: Positive Konjunktursignale und nachlassender Preisdruck

, ,
Positive Konjunktursignale, nachlassender Preisdruck und Bewegung an den Kapitalmärkten: Wir werfen einen Blick auf die wichtigsten Entwicklungen im Oktober.
Drei EU-Flaggen wehen vor dem Gebäude der Europäischen Kommission.

Mumm kompakt – Lagarde-Rücktritt überschattet EZB-Zinsentscheid: Geldpolitik rückt in den Hintergrund

, ,
Die EZB hält die Leitzinsen stabil, doch der Inflationsdruck bleibt. Gleichzeitig sorgen schwächere Wachstumsaussichten und Christine Lagardes angekündigter Rücktritt für neue Unsicherheit. Welche geldpolitischen Signale jetzt entscheidend sind und was Anleger mit Blick auf Dezember erwarten können.
Luftaufnahme eines Industriegebiets mit mehreren Fabrikgebäuden, Straßen und Grünflächen.

Wie das Geschäftsmodell Deutschland überarbeitet werden kann

, ,
Deutschlands Wirtschaftsmodell steht unter Druck. Lesen Sie im Beitrag von Volkswirt Robin Cunningham, warum Innovation, Bildung, moderne Infrastruktur und bessere Rahmenbedingungen entscheidend für die deutsche Wettbewerbsfähigkeit und den Wohlstand sind.

Staatsanleihen und Renditen

,
Die Zinsen sind in den vergangenen Monaten weltweit deutlich gestiegen. Auslöser waren vor allem höhere Energiepreise, steigende Inflationsraten und veränderte Erwartungen an die Geldpolitik der Notenbanken. Wie weit kann die Zinsentwicklung noch gehen und welche Folgen ergeben sich für Anleger, Kreditnehmer und die Kapitalmärkte?

Schenkung von Immobilien planen

, , ,
Eine Immobilienschenkung bietet die Chance, die nächste Generation sinnvoll an das Vermögen heranzuführen. Denn nach dem Erbfall kann der Erblasser weder erläutern noch vermitteln oder auf familiäre Dynamiken reagieren. Lesen Sie, wie Sie die Nachfolge sinnvoll planen können, was Sie steuerlich beachten müssen und welche Gestaltungsmöglichkeiten Sie haben.

gesetzliche Erbfolge bei Eheleuten ohne Kinder

, ,
Viele verheiratete Paare ohne Kinder gehen davon aus, dass der überlebende Ehepartner automatisch das gesamte Vermögen erbt. Tatsächlich sieht die gesetzliche Erbfolge in Deutschland jedoch häufig etwas anderes vor. Wer bei kinderlosen Ehegatten erbt, hängt insbesondere vom Güterstand der Ehe und von noch lebenden Verwandten des Verstorbenen ab. Dieser Beitrag erklärt, wie die gesetzliche Erbfolge bei Eheleuten ohne Kinder funktioniert, welche Risiken entstehen können und weshalb eine individuelle Nachfolgeplanung sinnvoll ist.

Altersvorsorgedepot

, ,
Das Altersvorsorgedepot erweitert ab 2027 die private Altersvorsorge um einen staatlich geförderten, kapitalmarktorientierten Baustein. Erfahren Sie, wie sich das neue Vorsorgemodell in eine ganzheitliche Vermögens- und Ruhestandsstrategie integrieren lässt.
zum Beitragsarchiv